Rivara Finanzhaus

Finanzentscheidungen, die zusammenpassen

Rivara berät Selbständige, Unternehmer und gut verdienende Angestellte bei privater Krankenversicherung, Kapitalanlage-Immobilien und finanzieller Gesamtstruktur. Du bekommst keine isolierten Produktempfehlungen, sondern eine klare Einordnung, was in deiner Situation sinnvoll ist und was nicht.

Über 2.000 betreute Bestandskunden
Spezialisiert auf PKV und Kapitalanlage-Immobilien
Vier Erlaubnisse im Team — § 34d · 34f · 34i · 34c

Viele Finanzthemen werden getrennt entschieden

Private Krankenversicherung, Vermögensaufbau, Steuerlast und langfristige Absicherung werden oft an verschiedenen Stellen besprochen. Das führt dazu, dass einzelne Entscheidungen für sich betrachtet sinnvoll wirken, im Gesamtbild aber nicht sauber zusammenpassen.


Rivara ist für Menschen gedacht, die nicht drei Ansprechpartner koordinieren möchten, sondern eine klare Linie in ihren Finanzthemen wollen.

Womit wir dich konkret unterstützen

01
Private Krankenversicherung

Die Entscheidung für oder gegen PKV sollte nicht an einem günstigen Einstiegsbeitrag hängen. Wir prüfen, ob sie zu deiner Einkommenssituation, deinen Leistungswünschen und deiner langfristigen Planung passt.

PKV prüfen lassen
02
Kapitalanlage-Immobilien

Eine Kapitalanlage macht nur dann Sinn, wenn Objekt, Finanzierung, Steuerwirkung und persönlicher Spielraum zusammenpassen. Wir begleiten die Einordnung, die Finanzierung und die Umsetzung.

Immobilienstrategie ansehen
03
Finanzgutachten

Das Finanzgutachten ist der richtige Einstieg, wenn du erst Klarheit willst, bevor du konkrete Entscheidungen triffst. Eine schriftliche Analyse mit klaren Hinweisen, wo Handlungsbedarf besteht.

Finanzgutachten anfordern

Für wen wir arbeiten

Profil 01
Selbständige und Unternehmer

Du trägst Verantwortung, hast wenig Zeit und willst Entscheidungen, die langfristig tragen. Gerade bei PKV, Steuerlast und Vermögensaufbau braucht es eine saubere Einordnung statt schneller Abschlüsse.

Für Unternehmen & Teams
Profil 02
Angestellte mit hohem Einkommen

Ab einem gewissen Einkommen wird es sinnvoll, Struktur in Themen wie Kapitalanlage, Absicherung und steuerlich intelligente Entscheidungen zu bringen. Genau dafür ist Rivara gebaut.

Profil 03
Bestandskunden mit neuen Zielen

Wenn sich Einkommen, Lebenssituation oder unternehmerische Struktur verändern, lohnt sich der Blick auf das Gesamtbild. Viele sinnvolle nächste Schritte entstehen nicht bei Neukunden, sondern im Bestand.

So arbeiten wir

01
Wir sehen uns deine Situation an

Wir starten mit dem, was bei dir gerade relevant ist. Das kann ein konkretes Thema sein oder der Wunsch nach mehr Überblick.

02
Wir ordnen die Optionen ein

Du bekommst eine nachvollziehbare Einordnung, welche Wege zu deiner Situation passen und welche nicht. Keine unstrukturierte Produktauswahl.

03
Du erhältst eine klare Empfehlung

Wir erklären verständlich, worauf es ankommt, wo Risiken liegen und welcher nächste Schritt sinnvoll ist.

04
Wir begleiten die Umsetzung

Je nach Thema unterstützen wir nicht nur bei der Entscheidung, sondern auch bei den Schritten danach.

49€einmalig

Das Finanzgutachten als strukturierter Einstieg

Wer nicht direkt mit einer konkreten Produktentscheidung starten möchte, beginnt sinnvollerweise mit dem Finanzgutachten. Es ist ein bewusst einfacher Einstieg in eine Beratung, die auf Klarheit aufbaut – kein Werbetext und kein anonymer Download.

Finanzgutachten anfordern
  • Ca. 30-seitiges strukturiertes Dokument
  • Verständliche Einordnung deiner aktuellen Situation
  • Analyse zu Absicherung, Rente und Vermögensaufbau
  • Konkrete Ansatzpunkte für sinnvolle nächste Schritte
  • Kein Druck, kein versteckter Produktverkauf
  • Auch für Bestandskunden mit veränderter Situation

Warum Mandanten zu Rivara kommen

Bestandskunden
0
betreut seit Gründung
Kernbereiche
0
unter einer Dachmarke
Einstieg Gutachten
49 €
strukturierte Analyse
Überblick statt Einzelprodukte

Viele kommen nicht, weil sie sofort etwas abschließen wollen, sondern weil sie erst verstehen möchten, was in ihrer Situation sinnvoll ist.

Umsetzung statt Theorie

Eine gute Empfehlung nützt wenig, wenn sie danach liegen bleibt. Deshalb endet die Beratung bei Rivara nicht mit einer Einschätzung.

Ansprechpartner mit Struktur

Wer PKV, Vermögensaufbau und finanzielle Entwicklung nicht getrennt denken möchte, braucht eine saubere Klammer. Genau diese Rolle nimmt Rivara ein.

Fragen, die häufig zuerst kommen

Muss ich mit dem Finanzgutachten starten? +

Nein. Wenn du bereits ein konkretes Thema wie PKV oder Kapitalanlage-Immobilien angehen möchtest, können wir direkt dort einsteigen. Das Gutachten ist vor allem für Menschen sinnvoll, die zuerst eine klare Einordnung ihrer Gesamtsituation wollen.

Ist Rivara nur für Selbständige? +

Nein. Ein großer Teil der Beratung richtet sich an Selbständige und Unternehmer, bei Kapitalanlage-Immobilien arbeiten wir aber auch mit gut verdienenden Angestellten. Entscheidend ist, ob das Thema zu deiner Situation passt.

Begleitet ihr nur die Auswahl oder auch die Umsetzung? +

Wir begleiten nicht nur die Entscheidung. Je nach Thema unterstützen wir auch bei den nächsten Schritten in der Umsetzung. Die Beratung endet nicht mit einer Empfehlung.

Was passiert nach dem Erstgespräch? +

Du erhältst eine klare Einschätzung, welches Thema für dich Priorität hat und welcher nächste Schritt sinnvoll ist. Wenn das Finanzgutachten der bessere Einstieg ist, sagen wir dir das genauso offen.

Der nächste sinnvolle Schritt

Buch dir ein Beratungsgespräch und wir sehen uns an, welches Thema in deiner Situation jetzt Priorität hat. Wenn ein anderer Einstieg sinnvoller ist, ordnen wir das offen mit dir ein.

Rivara Leistungen

Drei Bereiche mit einer gemeinsamen Logik

Rivara verbindet private Krankenversicherung, Kapitalanlage-Immobilien und das Finanzgutachten, weil diese Themen in der Praxis selten isoliert entschieden werden sollten.

Wie die Bereiche zusammenhängen

Eine PKV-Entscheidung betrifft nicht nur deinen Versicherungsschutz. Sie beeinflusst auch deine laufende Liquidität und damit den Spielraum für Vermögensaufbau. Eine Kapitalanlage-Immobilie betrifft nicht nur Rendite und Steuern, sondern auch Finanzierung, Absicherung und langfristige Planbarkeit.

Genau deshalb trennen wir die Leistungen auf dieser Seite sauber, denken sie in der Beratung aber zusammen.

01

Private Kranken­versicherung

Die richtige PKV-Entscheidung entsteht nicht durch einen schnellen Tarifvergleich. Wir prüfen, ob private Krankenversicherung in deiner Situation überhaupt sinnvoll ist, welche Struktur langfristig trägt und welche Tarife wir nachvollziehbar empfehlen können.

Für Selbständige, Unternehmer und gut verdienende Angestellte, die eine Entscheidung treffen wollen, die nicht später teuer oder unpassend wird.

Zur PKV-Beratung
Für Selbständige, Unternehmer und Angestellte ab Jahreseinkommen über der Versicherungspflichtgrenze
02

Kapitalanlage-Immobilien

Eine Immobilie ist nur dann sinnvoll, wenn Objekt, Finanzierung, Steuerwirkung und persönlicher Spielraum zusammenpassen. Rivara begleitet gut verdienende Angestellte und Unternehmer bei der Einordnung, Finanzierung und Umsetzung.

Wir schauen nicht nur auf eine mögliche Rendite. Entscheidend sind Lage, Objektqualität, Finanzierung, Liquiditätswirkung und Steuerlast. Wenn diese Punkte nicht sauber zusammenpassen, sagen wir das offen.

Zur Immobilienstrategie
Für Angestellte ab 80.000 € Jahreseinkommen und Unternehmer ab 3 Jahren Selbständigkeit
03

Finanzgutachten

Wer nicht direkt mit einer konkreten Produktentscheidung starten möchte, beginnt mit dem Finanzgutachten. Für 49 Euro erhältst du eine schriftliche Analyse deiner finanziellen Situation mit Einordnung zu Rente, Absicherung, Vermögensaufbau und möglichen Optimierungspunkten.

Das Gutachten ist kein Werbetext und kein anonymer Download. Es ist ein bewusst einfacher Einstieg in eine Beratung, die auf Klarheit aufbaut.

Zum Finanzgutachten
49 € einmalig · Ca. 30 Seiten · Für Neu- und Bestandskunden

Welcher Einstieg in deiner Situation sinnvoll ist

Manche kommen mit einer klaren Frage, andere mit dem Wunsch nach mehr Übersicht. Beides ist ein guter Ausgangspunkt.

Private Krankenversicherung

Private Krankenversicherung mit langfristiger Perspektive

Die richtige PKV-Entscheidung entsteht nicht durch einen schnellen Beitragsvergleich. Entscheidend ist, welches Leistungsniveau du dir vertraglich sicherst und ob die Struktur ein Leben lang trägt. Ob PKV in deiner Situation überhaupt sinnvoll ist, prüfen wir zuerst.

PKV-Analyse anfragen Beratungsgespräch buchen

Wann eine PKV-Prüfung sinnvoll ist

Du bist selbständig oder Unternehmer und willst deine aktuelle Absicherung neu einordnen

Du verdienst gut und prüfst, ob PKV sinnvoller als GKV ist

Du möchtest Leistungen, die zu deinem Alltag und deiner Planung passen

Du willst keine Entscheidung treffen, die später teuer oder unpassend wird

Was in der Beratung wirklich zählt

Wir betrachten nicht nur Beitrag und Tarifname. Entscheidend ist, wie deine Einkommenssituation aussieht, welche Leistungen du wirklich brauchst, wie sich deine Planung in den nächsten Jahren entwickeln kann und ob die Entscheidung langfristig sauber getragen werden kann.


Genau an dieser Stelle trennt sich saubere Beratung von reiner Vermittlung.

So läuft die PKV-Beratung ab

01
Ausgangslage prüfen

Wir sehen uns deine aktuelle Situation, Einkommensstruktur und Absicherungsbedarfe an.

02
PKV gegen Alternativen einordnen

Du erhältst eine ehrliche Einschätzung, ob private Krankenversicherung in deiner Situation sinnvoll ist oder nicht.

03
Begründete Empfehlung erhalten

Wir erklären nachvollziehbar, welche Tarife und Strukturen zu deiner Situation passen und warum.

04
Umsetzung begleiten

Wenn die Entscheidung gefallen ist, begleiten wir auch die Umsetzung sauber bis zum Abschluss.

Kommt die PKV für dich in Frage?

Vier Angaben, eine ehrliche erste Einordnung: ob du überhaupt wechseln kannst und worauf es in deiner Konstellation ankommt. Beiträge vergleichen wir bewusst erst im Gespräch – mit echten Tarifen statt Durchschnittswerten.

80.000 €
Für Angestellte entscheidet das Einkommen über den Zugang.
35 Jahre
Zugang zur PKV
Möglich
Du liegst über der Versicherungspflichtgrenze.
Worauf es bei dir ankommt
    Beitrag, Selbstbehalt und Leistungsbausteine ordnen wir im Gespräch ein – anhand konkreter Tarife für deine Situation, nicht anhand von Durchschnittswerten.

    Erste Orientierung, keine Beratung. Versicherungspflichtgrenze 2026: 77.400 € Jahresbrutto. Für Selbständige, Freiberufler und Beamte gilt keine Einkommensgrenze.

    PKV – was Mandanten häufig fragen

    Prüft ihr auch, ob die gesetzliche Krankenversicherung die bessere Entscheidung bleibt?+

    Ja. Gute PKV-Beratung bedeutet nicht, möglichst viele Menschen in die PKV zu bringen. Wenn die gesetzliche Krankenversicherung in deiner Situation sinnvoller ist, sagen wir das klar.

    Geht es bei PKV nur um den Beitrag?+

    Nein. Der Beitrag ist wichtig, aber nicht die einzige Größe. Entscheidend ist, ob Leistungsniveau, langfristige Finanzierbarkeit und deine Lebensplanung zusammenpassen.

    Unterstützt ihr auch beim Tarifwechsel?+

    Ja, wenn ein Wechsel innerhalb der bestehenden Struktur sinnvoll ist, begleiten wir auch diesen Schritt.

    Ist das Finanzgutachten vor einer PKV-Entscheidung sinnvoll?+

    Wenn du nicht nur PKV, sondern deine gesamte finanzielle Struktur einordnen möchtest, ist das Gutachten oft ein guter erster Schritt.

    Lass prüfen, ob PKV in deiner Situation sinnvoll ist

    Buch dir ein Gespräch und wir ordnen ein, ob private Krankenversicherung für dich passt und wie der richtige nächste Schritt aussieht.

    Kapitalanlage-Immobilien

    Kapitalanlage-Immobilien mit klarer Struktur

    Eine Immobilie ist nur dann sinnvoll, wenn Objekt, Finanzierung, Steuerwirkung und persönlicher Spielraum zusammenpassen.

    Immobilienstrategie besprechen Beratungsgespräch buchen

    Für wen diese Beratung gedacht ist

    Profil 01
    Angestellte ab 80.000 €

    Wenn die Steuerlast spürbar ist und Vermögensaufbau planvoller werden soll, kann eine Kapitalanlage-Immobilie sinnvoll sein. Nicht als Bauchentscheidung, sondern als sauber gerechneter Schritt.

    Profil 02
    Unternehmer ab 3 Jahren

    Wer Gewinne strukturieren, Vermögen aufbauen und steuerlich kluge Entscheidungen treffen will, braucht einen Ansatz, der nicht nur auf das Objekt schaut.

    Profil 03
    Bestandskunden mit Spielraum

    Wer bereits betreut wird und neuen finanziellen Spielraum hat, findet in der Kapitalanlage-Immobilie oft den sinnvollsten nächsten Schritt.

    Woran wir eine sinnvolle Kapitalanlage messen

    Wir schauen nicht nur auf eine mögliche Rendite. Entscheidend sind Lage, Objektqualität, Finanzierung, Liquiditätswirkung, Steuerlast und die Frage, wie viel Aufwand realistisch zu dir passt.

    Wenn diese Punkte nicht sauber zusammenpassen, ist die Immobilie keine gute Entscheidung – auch wenn sie auf dem Papier gut aussieht.


    Wann wir eher abraten: Wenn Eigenkapital, Finanzierung, Zielsetzung oder zeitlicher Rahmen nicht sauber zusammenpassen, sagen wir das offen. Die Beratung muss nicht nach Vertrieb klingen – sondern nach Einordnung.

    Was wir in der Umsetzung begleiten

    01
    Einordnung der Sinnhaftigkeit

    Bevor über Objekte gesprochen wird: Ist eine Immobilie in deiner aktuellen Situation der richtige Schritt?

    02
    Auswahl passender Objekte

    Wenn die Grundlage stimmt, begleiten wir die Suche nach Objekten, die zu deiner Situation passen.

    03
    Finanzierungsstruktur

    Wir begleiten nicht nur die Objektwahl, sondern auch die Struktur der Finanzierung und deren Wirkung.

    04
    Laufende Betreuung

    Je nach Modell begleiten wir auch nach dem Kauf – bei allem, was danach relevant wird.

    Was kostet dich die Immobilie wirklich netto?

    Durch Steuervorteile, Mieteinnahmen und Tilgung sieht die monatliche Belastung oft deutlich anders aus als auf den ersten Blick. Dieser Rechner zeigt die Größenordnung.

    300.000 €
    1.000 €
    42 %
    20 %
    Monatliche Betrachtung
    Kreditrate (brutto) – 950 €
    Mieteinnahmen + 1.000 €
    Steuererstattung (AfA + Zinsen, ca.) + 175 €
    Monatliche Nettolast
    – 225 €
    Bei gleichzeitigem Vermögensaufbau durch Tilgung
    Bei einem Kaufpreis-Miete-Verhältnis wie diesem liegt der Fokus auf Vermögensaufbau und Steuereffekt — weniger auf laufendem Cashflow. Ob das zu deiner Situation passt, hängt von mehr Faktoren ab.

    Vereinfachte Modellrechnung. Angenommen: 3,5 % Zins, 2 % Tilgung, 2 % AfA auf 70 % des Kaufpreises, Nebenkosten nicht eingerechnet. Kein verbindliches Angebot.

    Immobilien – was Mandanten häufig fragen

    Brauche ich viel Eigenkapital?+

    Das hängt von Objekt, Finanzierung und deiner Gesamtsituation ab. Wir prüfen zuerst, was realistisch und vernünftig ist, bevor über konkrete Objekte gesprochen wird.

    Ist das nur für Unternehmer interessant?+

    Nein. Wir arbeiten auch mit gut verdienenden Angestellten, wenn Einkommen, Steuerlast und Zielsetzung dazu passen.

    Begleitet ihr nur die Auswahl oder auch die Finanzierung?+

    Wir begleiten die Struktur rund um die Immobilie – also auch Einordnung, Finanzierung und Umsetzung.

    Unterstützt ihr auch nach dem Kauf?+

    Ja. Je nach Modell begleiten wir auch die laufende Organisation und die Themen, die nach dem Kauf relevant werden.

    Besprechen wir, ob eine Kapitalanlage-Immobilie zu deiner Situation passt

    In einem Gespräch sehen wir uns an, ob dieses Thema für dich jetzt sinnvoll ist und welche Rahmenbedingungen erfüllt sein müssen.

    Finanzgutachten · 49 €

    Das Finanzgutachten für klare Entscheidungen

    Wenn du zuerst Klarheit willst, ist das Finanzgutachten der richtige Einstieg. Du erhältst eine schriftliche Analyse deiner finanziellen Situation mit Einordnung zu Rente, Absicherung, Vermögensaufbau und möglichen Optimierungspunkten.

    Finanzgutachten anfordern Fragen zum Gutachten stellen

    Für wen das Gutachten sinnvoll ist

    Es passt besonders für Menschen, die wissen, dass sie sich finanziell besser aufstellen sollten, aber noch nicht sauber eingeordnet haben, wo sie anfangen.


    Es ist auch sinnvoll für Bestandskunden, deren Einkommen, Lebenssituation oder Ziele sich verändert haben.

    Was konkret im Gutachten steckt

    Ca. 30 Seiten

    Ein strukturiertes Dokument, das du in Ruhe durcharbeiten kannst.

    Einordnung deiner Situation

    Verständliche Aufbereitung deiner aktuellen finanziellen Lage.

    Absicherung, Rente & Vermögen

    Hinweise zu relevanten Themen mit klarer Einschätzung.

    Konkrete Ansatzpunkte

    Klare Hinweise, wo Handlungsbedarf besteht und wo nicht.

    Was bleibt dir im Ruhestand wirklich?

    Viele unterschätzen, wie groß die Lücke zwischen gesetzlicher Rente und gewohntem Lebensstandard ist. Dieser Indikator macht sie sichtbar — und zeigt, warum eine strukturierte Einordnung sinnvoll ist.

    4.000 €
    38 Jahre
    Deine Renteneinschätzung
    Geschätzte gesetzl. Rente 1.650 €
    Bedarf für gewünschten Standard 3.200 €
    Monatliche Rentenlücke 1.550 €
    Bis Rentenbeginn noch 29 Jahre
    Bei 29 Jahren bis zum Rentenbeginn hast du noch echten Gestaltungsspielraum. Das Finanzgutachten zeigt, welche Wege zu deiner Situation passen.

    Schätzwert auf Basis des Rentenniveaus 2025 (ca. 48 % des Bruttoeinkommens, netto ca. 38–42 %). Kein verbindlicher Bescheid.

    Was nach dem Gutachten passiert

    Wenn sich aus dem Gutachten klarer Beratungsbedarf ergibt, besprechen wir mit dir die nächsten Schritte. Wenn gerade kein weiterer Handlungsbedarf besteht, ist auch das ein gutes Ergebnis.

    Das macht das Gutachten glaubwürdig. Es steht zuerst für Klarheit, nicht für Druck.

    Finanzgutachten anfordern
    49 €
    Einmalig · Kein Abo
    • Kein versteckter Produktverkauf
    • Keine Folgeverpflichtung
    • Strukturiertes Dokument, kein anonymer Download
    • Auch sinnvoll, wenn danach nichts abgeschlossen wird
    • Für Neu- und Bestandskunden geeignet

    Gutachten – was Mandanten häufig fragen

    Ist das Gutachten auch sinnvoll, wenn ich später nichts abschließe?+

    Ja. Das Gutachten soll dir zuerst eine klare Einordnung geben. Ob daraus weiterer Beratungsbedarf entsteht, sieht man erst danach.

    Wie erhalte ich das Gutachten?+

    Du erhältst ein strukturiertes Dokument, das du in Ruhe durcharbeiten kannst. Die Einordnung bleibt dadurch nicht in einem Gespräch hängen, sondern wird greifbar.

    Für wen ist das Gutachten nicht gedacht?+

    Wenn du bereits ganz genau weißt, dass du nur ein konkretes Thema wie PKV oder Kapitalanlage-Immobilien angehen möchtest, ist ein direktes Gespräch oft der schnellere Weg.

    Warum kostet das Gutachten 49 Euro?+

    Der Preis senkt die Einstiegshürde, ohne den Anspruch an die Qualität zu senken. Es geht darum, einen klaren und zugänglichen Start in die Beratung zu schaffen.

    Fordere dein Finanzgutachten an

    Du erhältst eine strukturierte Einordnung deiner finanziellen Situation und siehst klarer, welche Themen jetzt wirklich Priorität haben.
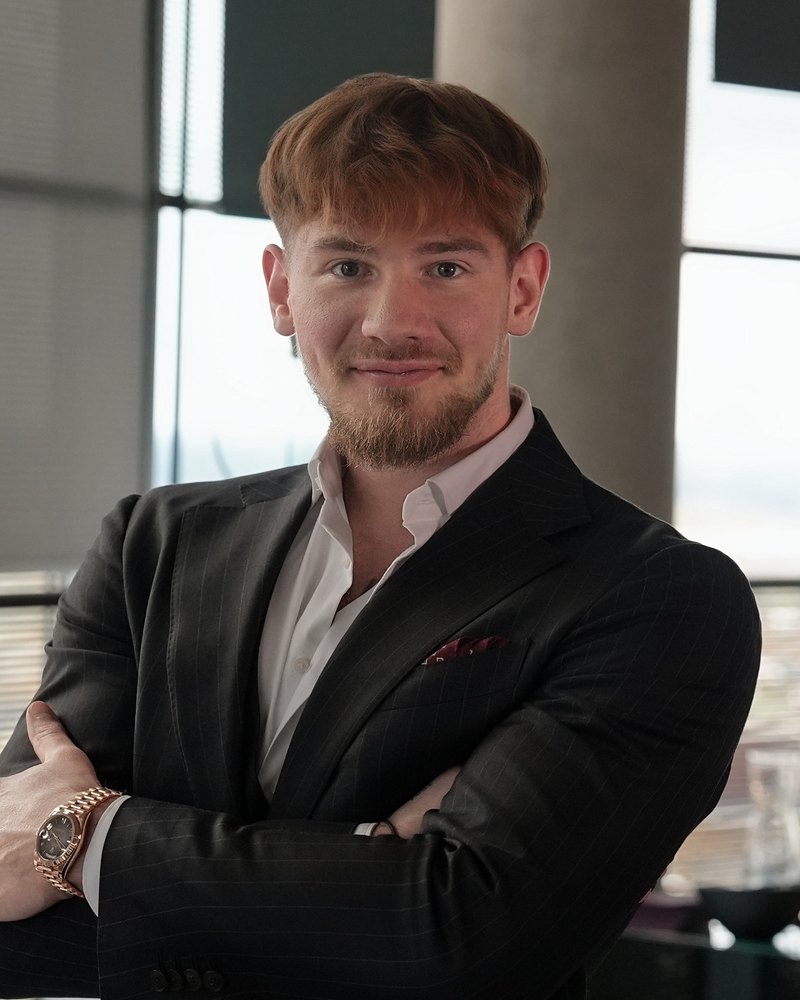
    Für Bestandskunden

    Für Bestandskunden mit neuen Zielen

    Wenn wir dich bereits in einem Thema begleiten, lohnt sich oft der Blick auf die Gesamtstruktur. Einkommen, Steuerlast, Lebenssituation und Vermögensziele verändern sich. Deshalb prüfen wir mit dir, welche nächsten Schritte jetzt sinnvoll sind.

    Bestandskunden-Check buchen

    Wann ein Check sinnvoll ist

    Einkommen ist gestiegen

    Mit steigendem Einkommen verändern sich Steuerlast, Spielraum und sinnvolle nächste Schritte.

    Wechsel in die Selbständigkeit

    Wer aus einer Anstellung in die Selbständigkeit wechselt, muss PKV, Absicherung und Vorsorge neu einordnen.

    Höhere Steuerlast

    Wenn die Steuerlast spürbar wird, lohnt sich die Frage, ob Kapitalanlage oder Strukturanpassungen sinnvoll sind.

    Wunsch nach Vermögensaufbau

    Wenn Spielraum vorhanden ist und Vermögensaufbau planvoller werden soll, ist der richtige Zeitpunkt für eine Einordnung.

    Bestehende Verträge passen nicht mehr

    Was vor einigen Jahren sinnvoll war, passt heute möglicherweise nicht mehr zur aktuellen Lebensphase.

    Veränderte Familiensituation

    Heirat, Kinder, Trennung – jede Veränderung in der Lebenssituation kann finanzielle Anpassungen sinnvoll machen.

    Lohnt sich ein neuer Blick auf deine Situation?

    Beantworte fünf kurze Fragen. Wenn drei oder mehr zutreffen, ist ein Bestandskunden-Check in der Regel sinnvoll.

    Mein Einkommen hat sich in den letzten zwei Jahren spürbar verändert.
    Ich zahle inzwischen mehr Steuern als früher und frage mich, ob das so bleiben muss.
    Ich habe Verträge, die ich schon länger nicht mehr angeschaut habe.
    Ich denke darüber nach, Vermögen aufzubauen — aber habe noch keine klare Strategie.
    Meine Lebenssituation hat sich verändert (Familie, Selbständigkeit, neuer Job).

    Welche Themen sich im Bestand oft entwickeln

    PKV-Anpassung

    Ob Tarifwechsel oder Strukturanpassung – wenn sich die Lebenssituation ändert, lohnt sich der Blick auf die PKV.

    Kapitalanlage-Immobilien

    Wenn Spielraum und Zielsetzung stimmen, kann eine Immobilie der sinnvollste nächste Schritt sein.

    Finanzgutachten

    Für Bestandskunden mit veränderter Situation ist das Gutachten eine sinnvolle Standortbestimmung.

    Lass uns schauen, was jetzt sinnvoll ist

    Buch dir einen Bestandskunden-Check und wir sehen gemeinsam, welche nächsten Schritte in deiner aktuellen Situation Priorität haben.

    Absicherung & Vorsorge

    Absicherung und Vorsorge, die zur Lebensrealität passen

    Bevor über Rendite gesprochen wird, muss das Fundament stehen: dein Einkommen, deine Arbeitskraft, deine Familie. Wir ordnen ein, was du wirklich brauchst — und genauso deutlich, was nicht.

    Vorsorge-Gespräch buchen

    Woran wir mit dir arbeiten

    Einkommen absichern

    Die Arbeitskraft ist für die meisten Menschen der größte Vermögenswert. Wir prüfen, ob und wie eine Berufsunfähigkeits- oder Erwerbsabsicherung in deiner Situation sinnvoll ist — inklusive der Frage, was bestehende Verträge tatsächlich leisten.

    Ruhestand planen

    Gesetzliche Rente, betriebliche Vorsorge, private Bausteine: Wir rechnen zusammen, was im Ruhestand realistisch ankommt — und welche Lücke zwischen Wunsch und Stand liegt. Das Finanzgutachten macht genau das schwarz auf weiß.

    Familie & Risiken ordnen

    Haftpflicht, Risikoabsicherung für Partner und Kinder, Absicherung von Krediten: Wir sortieren, welche Risiken existenziell sind und welche Verträge nur Beitrag kosten — Doppelungen und Lücken inklusive.

    Wann sich die Einordnung lohnt

    Erster gut bezahlter Job

    Je früher die Arbeitskraft abgesichert ist, desto günstiger und einfacher ist es — der Gesundheitszustand entscheidet mit.

    Familiengründung

    Mit Verantwortung für andere verändert sich, welche Risiken existenziell sind und welche Absicherung Vorrang hat.

    Selbständigkeit

    Ohne Arbeitgeber und mit reduzierter gesetzlicher Absicherung müssen Einkommen und Vorsorge privat organisiert werden.

    Alte Verträge im Ordner

    Vorsorgeverträge aus früheren Jahren passen oft nicht mehr — kündigen ist aber nicht immer die richtige Antwort. Erst prüfen, dann entscheiden.

    Die Rentenfrage wird konkret

    Ab Mitte 40 lässt sich seriös rechnen, was im Ruhestand ankommt — und welche Stellhebel noch wirken.

    Unklares Gesamtbild

    Wenn niemand alle Verträge im Blick hat, entstehen Lücken und Doppelungen. Genau dafür gibt es das Finanzgutachten.

    Erst das Fundament, dann die Rendite

    Im Gespräch ordnen wir Absicherung und Vorsorge in deine Gesamtsituation ein — ehrlich, verständlich und ohne, dass du etwas abschließen musst.

    Für Unternehmen & Teams

    Finanzstruktur für Unternehmer und ihre Teams

    Als Unternehmer oder GmbH-Geschäftsführer triffst du Entscheidungen, die privat und betrieblich zugleich wirken. Wir ordnen beides zusammen – von deiner eigenen Absicherung bis zu Benefits, die Mitarbeitende wirklich halten. Im Idealfall: eine betriebliche Altersvorsorge im Paket für das ganze Team.

    Unternehmergespräch buchen bAV für das Team anfragen

    Was in Unternehmen selten getrennt entschieden werden sollte

    Die private Situation des Unternehmers, die Versorgung der Geschäftsführung und die Benefits für das Team hängen zusammen – steuerlich, in der Liquidität und in der Frage, was der Betrieb langfristig tragen kann. Wir sehen alle drei Ebenen gemeinsam an.

    Ebene 01
    Der Unternehmer privat

    Krankenversicherung, Absicherung der eigenen Arbeitskraft, Ruhestand und Vermögensaufbau organisierst du selbst – ohne Arbeitgeber im Rücken. Wir prüfen, ob PKV, Vorsorge und Kapitalanlage zu deiner Einkommensstruktur passen und wo Lücken sind.

    Zur PKV-Beratung
    Ebene 02
    Die Geschäftsführung

    Für Gesellschafter-Geschäftsführer stellt sich die Versorgungsfrage anders als für Angestellte: Sozialversicherungsstatus, Versorgungszusage über die GmbH, Durchführungsweg und was die Gesellschaft dauerhaft tragen kann. Wir strukturieren das – abgestimmt mit deinem Steuerberater.

    Ebene 03
    Das Team

    Gute Leute bleiben, wenn der Arbeitgeber sichtbar in sie investiert. Betriebliche Altersvorsorge, betriebliche Krankenversicherung und Absicherung der Arbeitskraft im Kollektiv sind Benefits, die im Alltag spürbar sind – und die sich sauber verwalten lassen.

    Betriebliche Altersvorsorge im Paket – für das ganze Team

    Statt zwanzig Einzelverträge in zwanzig Ordnern: ein Rahmenvertrag, eine Struktur, ein Ansprechpartner. Wir richten die bAV für alle Mitarbeitenden gemeinsam ein, informieren das Team persönlich und übernehmen die laufende Betreuung – bei Eintritten, Austritten und Änderungen.

    bAV für das Team anfragen
    • Ein Rahmenvertrag mit Gruppenkonditionen statt Einzellösungen
    • Arbeitgeberzuschuss sauber geregelt – gesetzlich mindestens 15 %, viele geben mehr
    • Häufig vereinfachte Gesundheitsprüfung im Kollektiv
    • Persönliche Info-Termine für Mitarbeitende – vor Ort oder online
    • Anbindung an deine Lohnbuchhaltung, klare Prozesse bei Ein- und Austritt
    • Bestehende Zusagen werden geprüft und integriert, nicht ersetzt

    So kommt die bAV ins Unternehmen

    01
    Bestandsaufnahme

    Belegschaftsstruktur, bestehende Zusagen und Verträge, deine Ziele als Arbeitgeber – und was der Betrieb tragen soll.

    02
    Modell festlegen

    Durchführungsweg, Höhe des Arbeitgeberzuschusses, Gruppenkonditionen und Rahmenvertrag – abgestimmt mit Steuerberatung und Lohnbüro.

    03
    Team informieren

    Kurze Präsentation für alle, danach individuelle Gespräche. Jeder entscheidet frei – gut informiert statt überredet.

    04
    Einrichten & betreuen

    Verträge, Meldungen, Anbindung an die Gehaltsabrechnung. Danach bleiben wir Ansprechpartner für dich und deine Mitarbeitenden.

    Benefits, die im Alltag wirken

    Betriebliche Altersvorsorge (bAV)

    Entgeltumwandlung mit Arbeitgeberzuschuss, steuer- und sozialabgabenbegünstigt. Als Rahmenvertrag für alle oder gezielt für einzelne Gruppen.

    Betriebliche Krankenversicherung (bKV)

    Zahn, Vorsorge, Krankenhaus oder Gesundheitsbudget – vom Arbeitgeber finanziert, für Mitarbeitende sofort spürbar. Ohne Gesundheitsfragen im Kollektiv häufig möglich.

    Arbeitskraft im Kollektiv absichern

    Berufsunfähigkeits- oder Grundfähigkeitsschutz über den Betrieb – oft mit vereinfachter Annahme, die einzeln so nicht erreichbar wäre.

    Geschäftsführer-Versorgung

    Versorgungszusage über die GmbH, Absicherung der Arbeitskraft, private Krankenversicherung: die Ebene, auf der bei Gesellschafter-Geschäftsführern die meisten Lücken liegen.

    Unternehmer privat

    PKV, Vorsorge und Vermögensaufbau für Selbständige – ohne Arbeitgeber, dafür mit mehr Gestaltungsspielraum. Sauber getrennt von der Firma, aber gemeinsam gedacht.

    Kapital aus dem Unternehmen anlegen

    Wenn Liquidität dauerhaft im Betrieb liegt, stellt sich die Frage nach sinnvoller Anlage. Kapitalanlage-Immobilien können ein Baustein sein – geprüft, nicht verkauft.

    Mit wem wir hier arbeiten

    Profil 01
    Unternehmer & Selbständige

    Du organisierst Krankenversicherung, Vorsorge und Vermögensaufbau selbst und willst, dass privat und betrieblich zusammenpassen – ohne jedes Thema einzeln neu zu denken.

    Profil 02
    GmbH-Geschäftsführer

    Du willst deine eigene Versorgung über die Gesellschaft sauber aufstellen und wissen, was steuerlich und bilanziell tragfähig ist – abgestimmt mit deiner Steuerberatung.

    Profil 03
    Arbeitgeber mit 5 bis 200 Mitarbeitenden

    Du suchst Benefits, die Mitarbeitende halten und sich ohne eigene Personalabteilung verwalten lassen. Genau dafür ist die bAV im Paket gebaut.

    Unternehmen – was Arbeitgeber häufig fragen

    Ab wie vielen Mitarbeitenden lohnt sich eine bAV im Paket?+

    Einrichten lässt sie sich schon für kleine Teams. Ihre Stärke – Gruppenkonditionen, vereinfachte Gesundheitsprüfung, ein Rahmenvertrag – spielt sie ab etwa zehn Mitarbeitenden richtig aus. Bei zwanzig und mehr wird sie zum echten Standortvorteil.

    Was kostet das den Betrieb?+

    Bei Entgeltumwandlung finanziert der Mitarbeitende den Beitrag aus dem Bruttogehalt. Der Arbeitgeber gibt den gesetzlichen Zuschuss von mindestens 15 % dazu – der in der Regel aus den eingesparten Sozialabgaben stammt. Wer mehr geben will, kann; wir rechnen die Varianten transparent vor.

    Müssen alle Mitarbeitenden mitmachen?+

    Nein. Jeder Mitarbeitende hat einen gesetzlichen Anspruch auf Entgeltumwandlung, aber keine Pflicht. Der Rahmenvertrag steht allen offen – wer einsteigt, entscheidet jeder selbst nach dem persönlichen Gespräch.

    Was passiert mit bestehenden bAV-Verträgen?+

    Sie werden gesichtet und in der Regel weitergeführt. Kündigen ist selten die richtige Antwort – wir prüfen, ob sich bestehende Zusagen in den neuen Rahmen integrieren lassen und was für Mitarbeitende und Betrieb am sinnvollsten ist.

    Kümmert ihr euch auch um die Verwaltung?+

    Ja. Einrichtung, Anbindung an die Lohnbuchhaltung, Ein- und Austritte, Änderungen und die Betreuung der Mitarbeitenden laufen über uns. Du hast einen Ansprechpartner – nicht zwanzig.

    Ein Gespräch, drei Ebenen

    Wir sehen uns deine private Situation, die Versorgung der Geschäftsführung und die Möglichkeiten für dein Team gemeinsam an – und sagen dir offen, was sich lohnt und was nicht.

    Über Rivara

    Ein Finanzhaus mit klarem Beratungsanspruch

    Rivara ist für Menschen gebaut, die Finanzentscheidungen nicht isoliert treffen wollen. Wir verbinden Absicherung, Vermögensaufbau und finanzielle Einordnung, weil diese Themen sich in der Praxis gegenseitig beeinflussen.

    Wer hinter Rivara steht

    Du vertraust uns deine Finanzen an — deshalb sollst du wissen, mit wem du es zu tun hast. Rivara wird von zwei Geschäftsführern persönlich geführt — gemeinsam mit einem Beraterteam, das alle vier gewerberechtlichen Erlaubnisse vereint.

    Max Giegerich
    Max Giegerich
    Geschäftsführer · Beratung

    Verantwortet die Beratung und die fachliche Linie von Rivara: Absicherung, Vorsorge und Vermögensaufbau werden bei ihm nicht getrennt, sondern als eine Struktur gedacht. Sein Anspruch: erst verstehen, dann empfehlen — und auch sagen, wenn etwas nicht sinnvoll ist.

    PKV & AbsicherungVorsorgeMandantenbetreuung
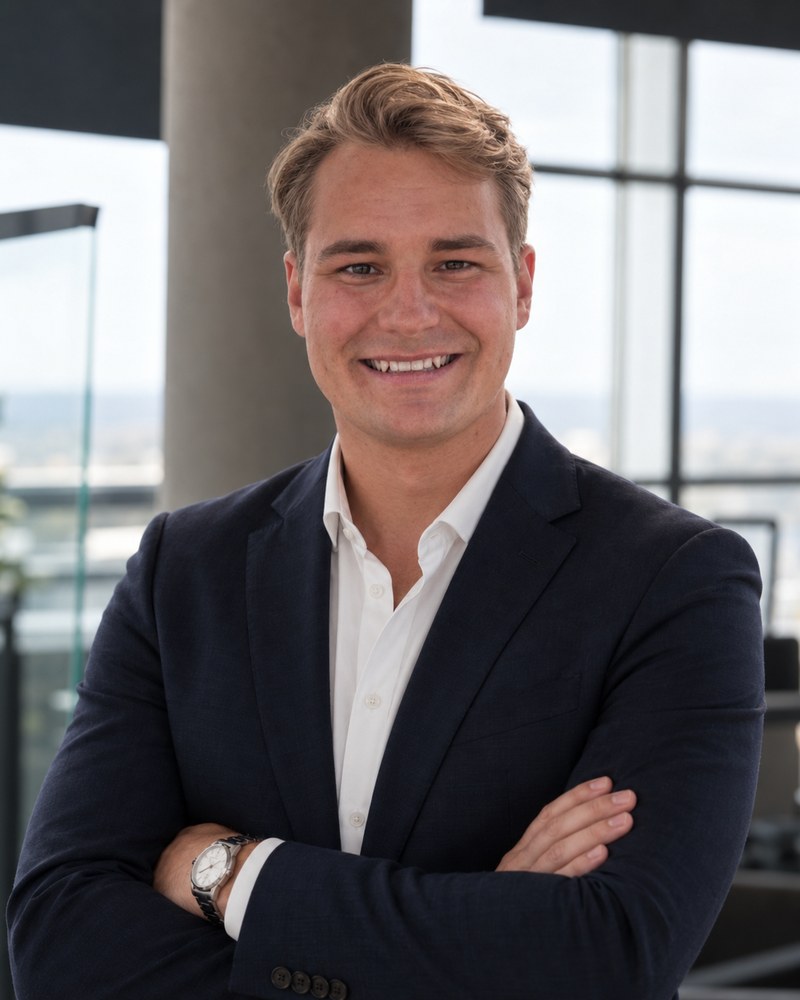
    Tim Prien
    Tim Prien
    Geschäftsführer · Strategie & Struktur

    Verantwortet Strategie, Prozesse und die Weiterentwicklung des Finanzhauses — vom Finanzgutachten bis zum digitalen Mandanten-Cockpit. Sein Fokus: Beratung, die nachvollziehbar, dokumentiert und langfristig belastbar ist.

    FinanzgutachtenKapitalanlageProzesse & Digital

    Beratung

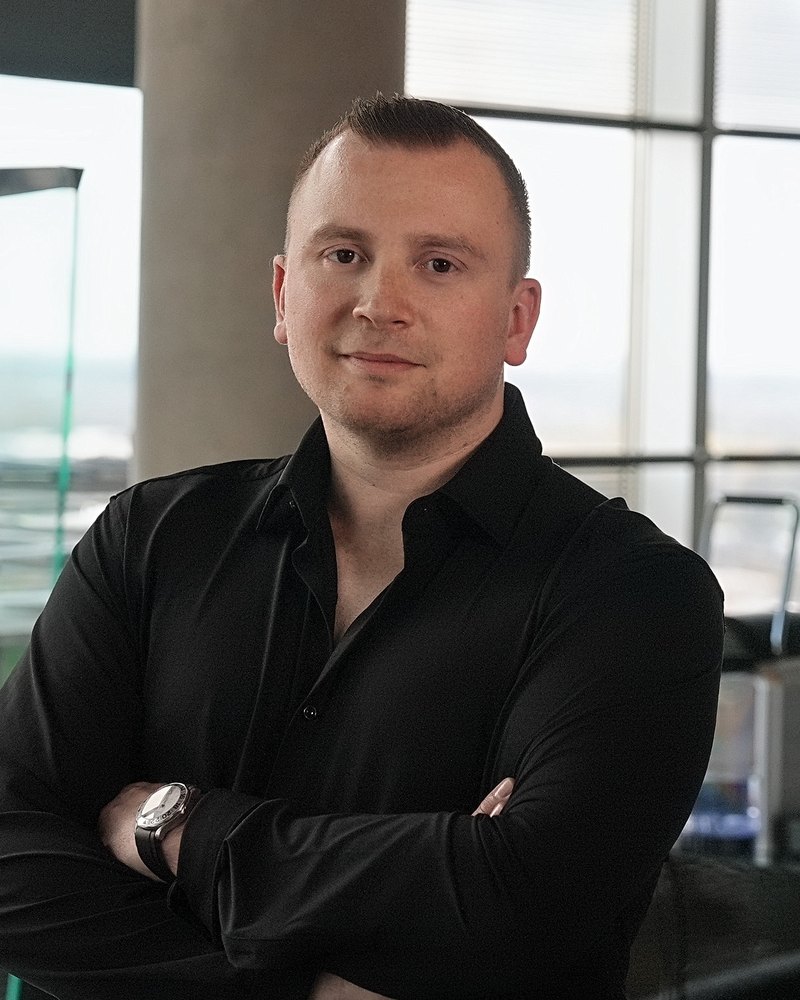
    Pascal Sander
    Pascal Sander
    Berater

    Begleitet Mandanten von der ersten Einordnung bis zur Umsetzung — strukturiert, verständlich und mit dem Blick auf die Gesamtsituation statt auf Einzelprodukte.

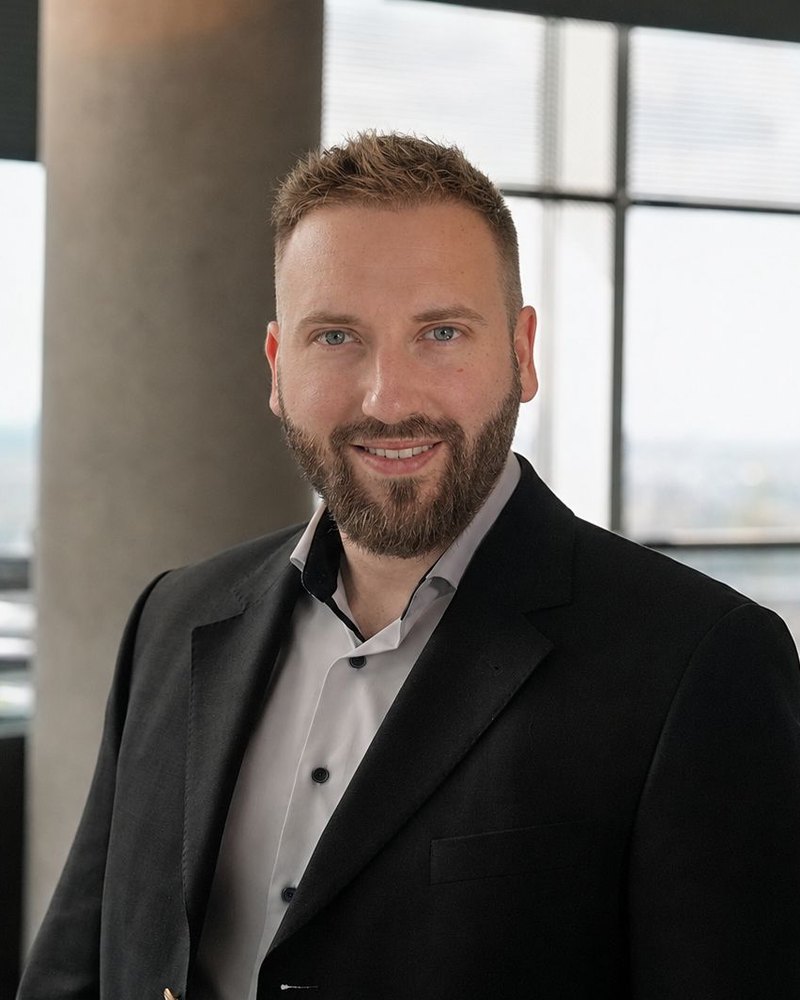
    Dominik Graf
    Dominik Graf
    Berater

    Steht Mandanten in Beratung und laufender Betreuung zur Seite — mit dem Anspruch, jede Empfehlung nachvollziehbar zu machen und offen zu sagen, wenn etwas nicht passt.

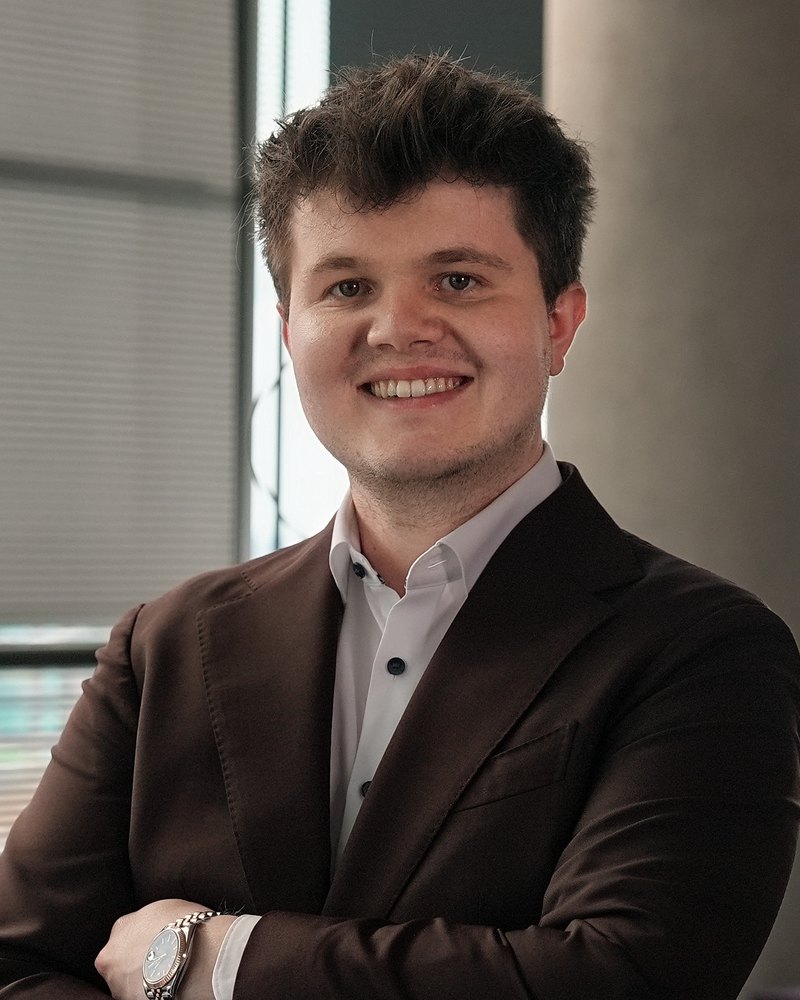
    Maximilian Janoschek
    Maximilian Janoschek
    Berater

    Berät Mandanten entlang ihrer Lebensphasen — von der ersten Absicherung bis zur langfristigen Vermögensstruktur, immer in Abstimmung mit dem Gesamtbild.

    Vier Erlaubnisse — ein Haus

    Damit du nicht zwischen Versicherungsmakler, Anlageberater, Finanzierungsvermittler und Immobilienmakler hin- und herwechseln musst, vereint Rivara alle vier gewerberechtlichen Erlaubnisse im Team. Jede Empfehlung kommt aus einer Hand — und aus einer Logik.

    § 34dVersicherungsvermittlung — PKV, Absicherung, Vorsorge
    § 34fFinanzanlagenvermittlung — Vermögensaufbau
    § 34iImmobiliardarlehensvermittlung — Finanzierung
    § 34cImmobilienvermittlung — Kapitalanlage-Objekte
    „Wir bauen kein Vertriebsbüro, sondern ein Finanzhaus, in das man auch in zehn Jahren noch gern zurückkommt."Max Giegerich & Tim Prien · Geschäftsführung

    Unser Beratungsanspruch

    Klarheit vor Empfehlung

    Bevor wir etwas empfehlen, ordnen wir ein. Eine Empfehlung ohne Einordnung ist keine gute Beratung.

    Einordnung vor Druck

    Wer unter Druck entscheidet, entscheidet oft falsch. Deshalb starten wir mit Klarheit, nicht mit Abschlussorientierung.

    Begleitung nach der Entscheidung

    Die Entscheidung ist nicht das Ende der Beratung. Was danach kommt, ist mindestens genauso wichtig.

    Was unsere Beratung auszeichnet

    Wir erklären verständlich. Wir arbeiten strukturiert. Und wir sagen auch offen, wenn etwas nicht sinnvoll ist.

    Viele Mandanten kommen nicht wegen eines einzelnen Produkts, sondern weil sie eine Struktur brauchen, die mit ihnen mitwächst. Diese Rolle nehmen wir ernst.

    Ob Selbständiger im zweiten Jahr, Angestellter mit wachsender Steuerlast oder Unternehmer mit neuem Spielraum – die Frage ist immer dieselbe: Was ist in deiner Situation jetzt der sinnvolle nächste Schritt?

    Rivara in Zahlen

    0
    betreute Bestandskunden
    0
    Kernbereiche unter einer Dachmarke
    49 €
    strukturierter Einstieg ins Finanzgutachten

    Sprich mit uns

    Stell deine Frage, beschreib deine Situation. Wir ordnen gemeinsam ein, welcher nächste Schritt für dich sinnvoll ist.

    Kontakt

    Vereinbare ein Gespräch mit Rivara

    Beschreib kurz, worum es geht. Wir ordnen ein, welcher Einstieg für dich sinnvoll ist und welches Thema zuerst Priorität hat.

    Was wir nach deiner Anfrage tun

    01
    Wir lesen deine Anfrage

    Keine automatischen Antworten. Jemand liest deine Anfrage und ordnet ein.

    02
    Wir schlagen einen Termin vor

    Du erhältst einen Terminvorschlag, der zu deinem Anliegen passt.

    03
    Das erste Gespräch klärt die Priorität

    Du erhältst eine ehrliche Einschätzung, welches Thema jetzt sinnvoll ist.

    0173 7568523  ·  info@prestige-capital.de

    Gespräch anfragen
    Rechtliches

    Impressum

    Angaben gemäß § 5 Digitale-Dienste-Gesetz (DDG).

    Rechtliches

    Datenschutzerklärung

    Informationen zur Verarbeitung deiner personenbezogenen Daten gemäß Art. 13 DSGVO.